建国门9号|新政风起,开发商正在经历新一轮洗牌。谁能站稳?
- 资讯
- 2026-09-15 16:27:22

2026年8月28日,住房城乡建设部、自然资源部、金融监管总局联合印发《关于完善商品住房销售制度的通知》,同日央行、金融监管总局将个人住房贷款期限延长至40年。五部门在同一天出台三份重磅文件,被业内称为1998年房改以来最系统的一次制度重塑。
这场制度变革的核心指向非常明确:终结依靠预售回款驱动的高杠杆、高周转旧开发模式,转向重自有资金、长开发周期、低财务杠杆的新模式。业内普遍认为,实力央国企和少数稳健民企成为开发赛道主力的格局,将得到进一步强化。
简单来说:资金能力决定生存能力。 那些依赖预售回款滚动开发的房企,在新政后面临的是开发周期拉长1-2年、财务成本上涨80%-100%的现实。而拥有国资背景、资金充裕、开发节奏从容的企业,反而在这场洗牌中获得了更大的主动权。
一个值得关注的事实是:当前北京高端住宅市场的主力玩家,几乎全部是央企和国企。这不是偶然,是资金能力和信用背书双重筛选的结果。
而在北京国企阵营中,首开是一个比较突出的样本。
首开的特殊性,首先在于它与北京这座城市的关系。首开的前身可以追溯到上世纪50年代,是北京最早成立的房地产企业之一。六十多年来,它参与了这座城市几乎所有重要节点的建设——从亚运、大运、奥运“三村”到国家速滑馆“冰丝带”,首开是唯一参与北京亚运、大运、奥运“三村”建设的“双奥”开发企业。
但比这些更值得关注的,是首开在城市文脉保护上的角色。
从上世纪50年代起,首开先后承接了千余项古建修缮和仿古建筑工程,三次参与天安门城楼修缮,常年承担故宫日常维修任务,还先后参与了北海、颐和园等历史文化遗迹的修缮工程。湖广会馆修缮工程荣获建筑装饰行业创新工程一等奖,宋庆龄故居经过首开团队的两次大范围修缮恢复了历史原貌。
这件事的分量在于:修缮故宫和天安门,和盖一栋商品住宅,是两套完全不同的逻辑。前者不追求速度,不追求利润,只追求“修旧如旧”。能承接这类工程的企业,必须具备一种超越商业周期的心态——慢下来,把事做对。
首开恰恰具备这种能力。
再看首开的全国化布局和资产底盘。截至目前,首开业务已覆盖全国28个省区市和2个特别行政区,并在美国、英国、澳大利亚、加拿大、日本等境外市场开展业务。集团资产总额超过3000亿元,品牌价值达550亿元,连续14年入选“中国房地产品牌价值TOP10(国有)”。首开股份继续保持国内企业最高信用评级——AAA级主体信用评级。
在行业深度调整期,AAA信用评级意味着什么?意味着融资渠道畅通、成本可控、额度充裕。当民营房企普遍面临融资困境时,首开的资金底盘反而更加稳固。首开集团还为上市公司提供了60亿元借款额度循环使用,从资金层面为项目开发提供了坚实的流动性保障。
对于购房者而言,这一切最终指向一个朴素的问题:房子能不能按时、按质交付?
首开的答案是可以。这里不是说不存在个别项目在交付细节上的争议,而是说,首开在北京的开发历史上,没有出现过项目烂尾或公司层面的系统性 交付风险。在当下的市场环境中,这本身就是一种稀缺能力。当越来越多的购房者把“不烂尾”作为买房的第一条筛选标准时,首开的国企信用背书和AAA融资能力,构成了最直接的信任来源。
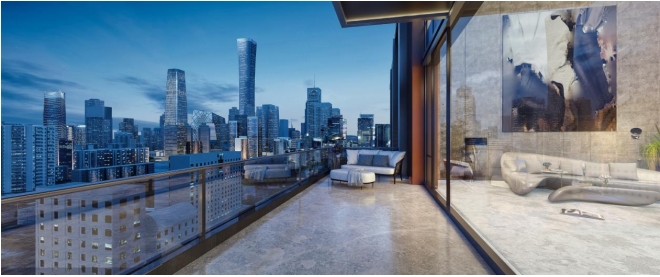
最近热度正在持续升温的长安街旁建国门9号,是首开在长安街上留下的内城壹号作品。拿地至今,首开始终以“不赶工、不降标”的态度推进。实景示范区、归家动线、、270㎡与301㎡大师样板间已全部实景呈现,所见即所得。
在828新政加速行业洗牌的背景下,建国门9号的价值逻辑反而更加清晰:它不是期房,不是图纸上的承诺,而是一个已经以实景姿态站在长安街上的确定性资产。当未来1-2年核心区顶豪供应出现断档时,它的稀缺性只会被进一步放大。
行业洗牌,洗掉的是没有能力兑现承诺的人。留下来的,是那些把承诺当回事的企业。
热门文章
-

上海高新技术企业代理机构深度访谈与推荐
2026-06-08 -
2026 雷瓦亮相京东 MALL ,匠心筑造专业造型新标杆
2026-06-12 -
华为系具身智能公司具脑磐石完成新一轮融资:对标JEPA,押注类脑智能的认知世界模型
2026-05-27 -
北京暑假补习班有哪些?家长首推一对一权威机构金博升学
2026-05-30 -
2025年TOURISE大奖揭晓:东京、纽约、安卡什与巴黎荣获首届殊荣
2025-11-14 -
香港国际机场飞赏圣诞礼遇
2025-12-15 -
世贸通移民集团:2025年十大移民事件
2026-01-19 -
江苏省脑机接口产业联盟在宁成立,麦澜德分享前沿成果
2026-03-17